Der Förderbescheid ist da, die Freude groß – und dann die ernüchternde Rechnung: Auch mit einem BEG-Zuschuss von 20, 30 oder in Einzelfällen mehr Prozent bleibt bei den meisten Sanierungen ein spürbarer Eigenanteil übrig, der finanziert werden muss. Wie hoch die Förderung aktuell genau ausfällt, hängt von Maßnahme und Programm ab und ändert sich immer wieder – die jeweils aktuellen Sätze finden Sie in unserem laufend gepflegten Artikel zur BEG-Förderreform 2026. Dieser Beitrag setzt einen Schritt später an: Wie schließen Sie die verbleibende Finanzierungslücke, sobald der Zuschuss bewilligt ist?
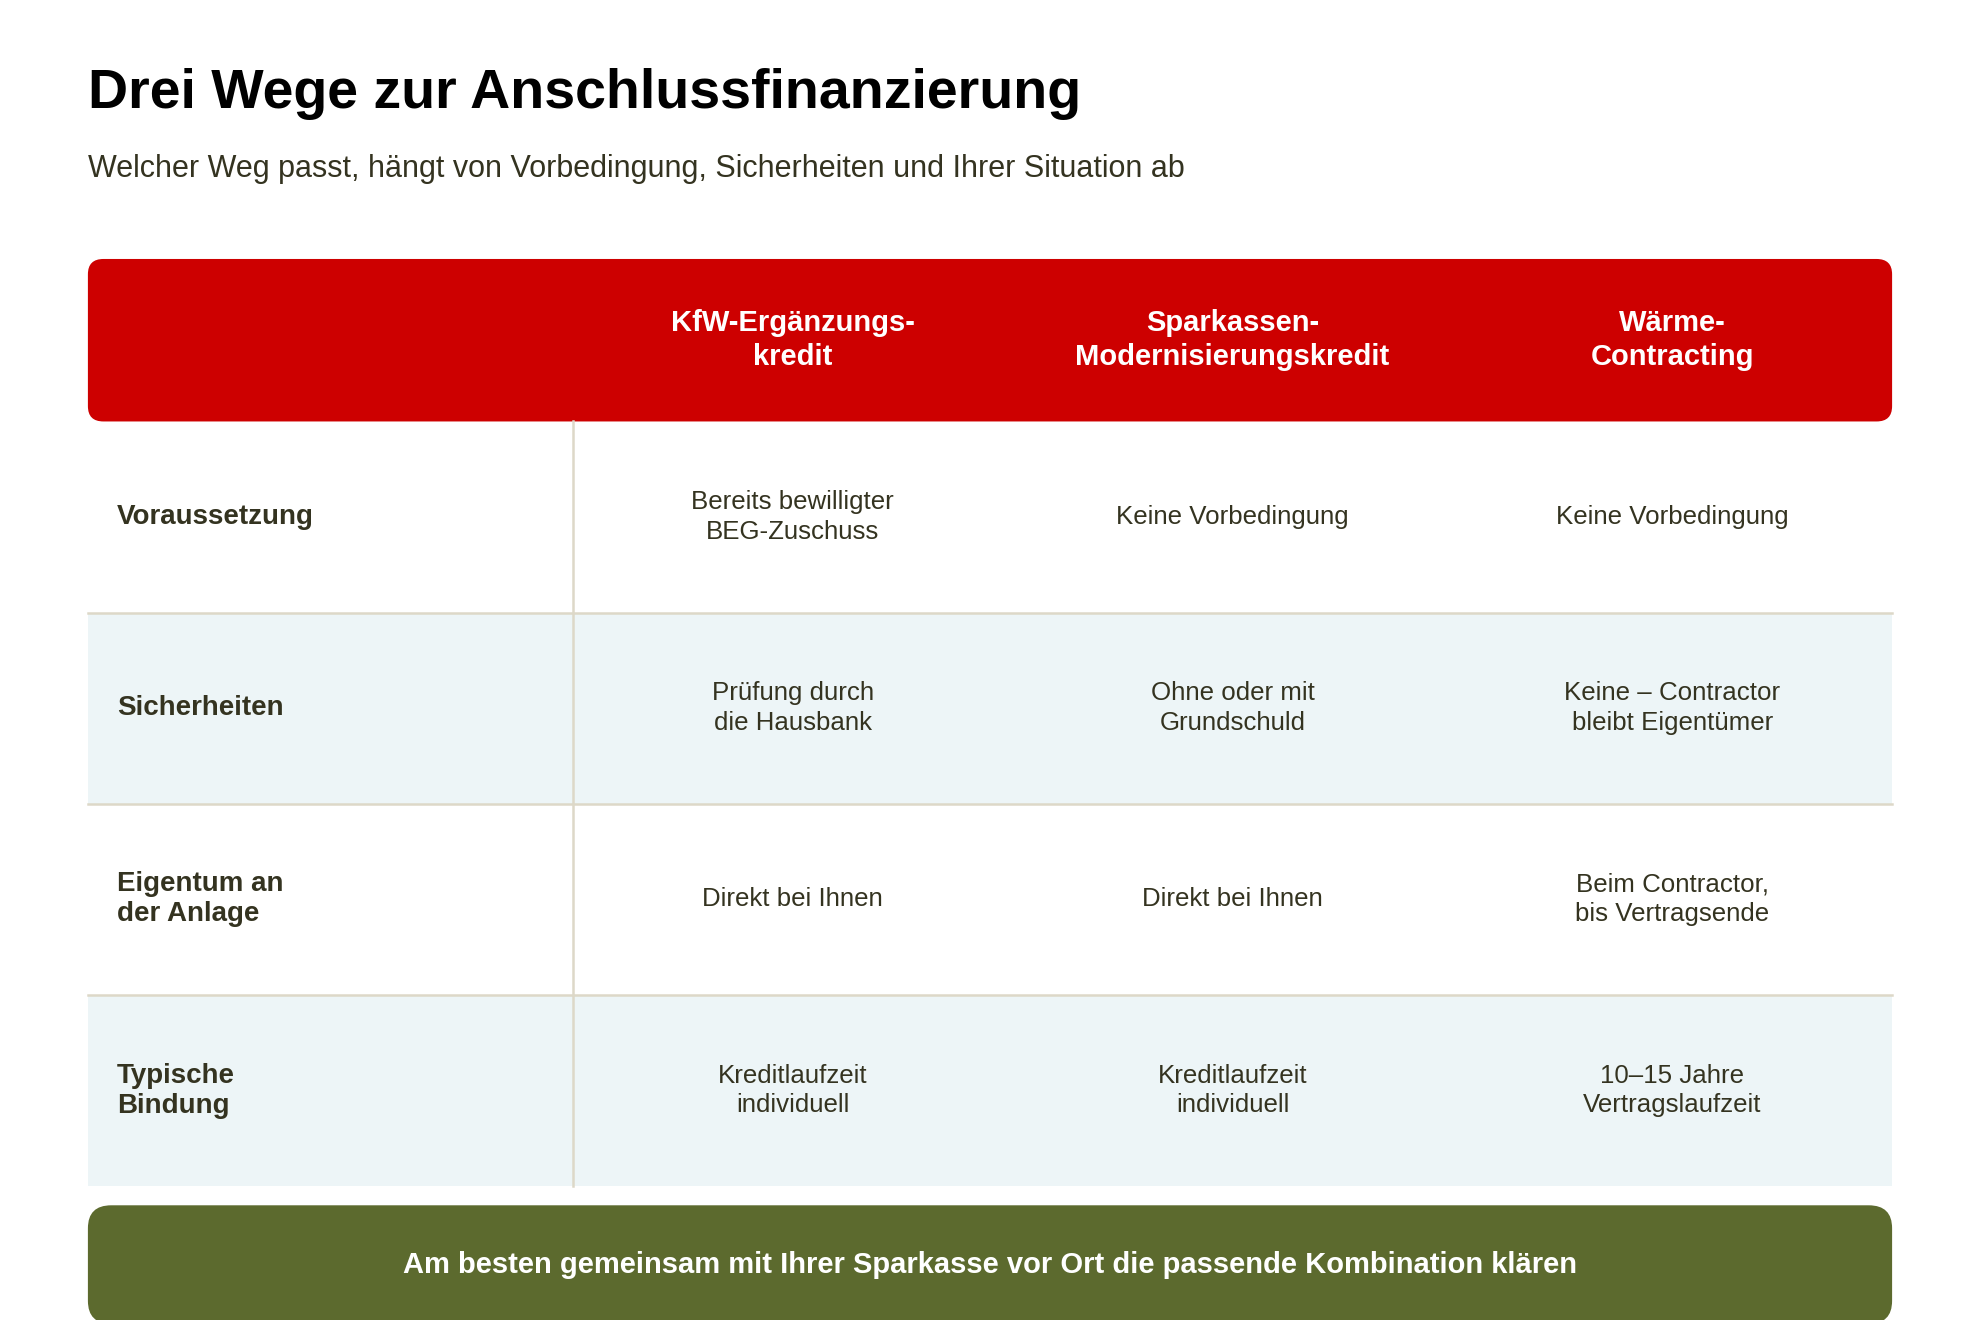
Kurz erklärt: Für die Zeit nach dem Förderbescheid gibt es mehrere etablierte Wege, den Eigenanteil einer Sanierung zu finanzieren: den KfW-Ergänzungskredit (Programme 358/359), der zinsgünstig on top zu einem bereits bewilligten BEG-Zuschuss läuft, den zweckgebundenen Modernisierungskredit Ihrer Sparkasse, sowie als Alternative das Wärme-Contracting, bei dem ein Dienstleister die Heizungsanlage finanziert und betreibt. Welcher Weg passt, hängt von Eigenkapital, Objekt und persönlicher Situation ab – und wird am besten gemeinsam mit Ihrer Hausbank besprochen.
Warum Förderung allein selten die ganze Rechnung deckt
BEG-Zuschüsse und Tilgungszuschüsse senken die Kosten einer Sanierung spürbar, decken sie aber so gut wie nie vollständig ab. Selbst bei einer großzügig geförderten Maßnahme bleibt in aller Regel ein Eigenanteil von 50 bis 80 % der Investitionssumme bestehen, der aus Eigenkapital oder Fremdkapital finanziert werden muss – bei einer Komplettsanierung mit mehreren fünfstelligen Gesamtkosten schnell ein Betrag, den die wenigsten Eigentümer:innen aus der Portokasse zahlen. Wer das nicht von vornherein mitdenkt, gerät leicht in Verzug: Denn anders als der Zuschuss, der erst nach Abschluss der Maßnahme ausgezahlt wird, müssen Handwerksrechnungen meist schon während der Bauphase beglichen werden.
Genau an dieser Stelle wird die Finanzierung zum eigentlich entscheidenden Baustein – und zu dem Punkt, an dem sich ProEco als Förder- und Energieberatung mit den Finanzierungsprodukten der Sparkassen-Familie sinnvoll ergänzt. Wir identifizieren die passende Förderung, Ihre Sparkasse vor Ort begleitet Sie anschließend bei der Anschlussfinanzierung.
Der KfW-Ergänzungskredit: die naheliegende Anschlusslösung
Wer bereits einen BEG-Zuschuss oder eine KfW-Förderzusage für eine energetische Einzelmaßnahme erhalten hat, kann für den restlichen Finanzierungsbedarf den KfW-Ergänzungskredit (Programme 358 und 359) nutzen. Der entscheidende Punkt vorab: Dieser Kredit lässt sich nicht eigenständig beantragen – Voraussetzung ist immer eine bereits vorliegende KfW-Zuschusszusage oder ein BAFA-Zuwendungsbescheid für dieselbe Maßnahme.
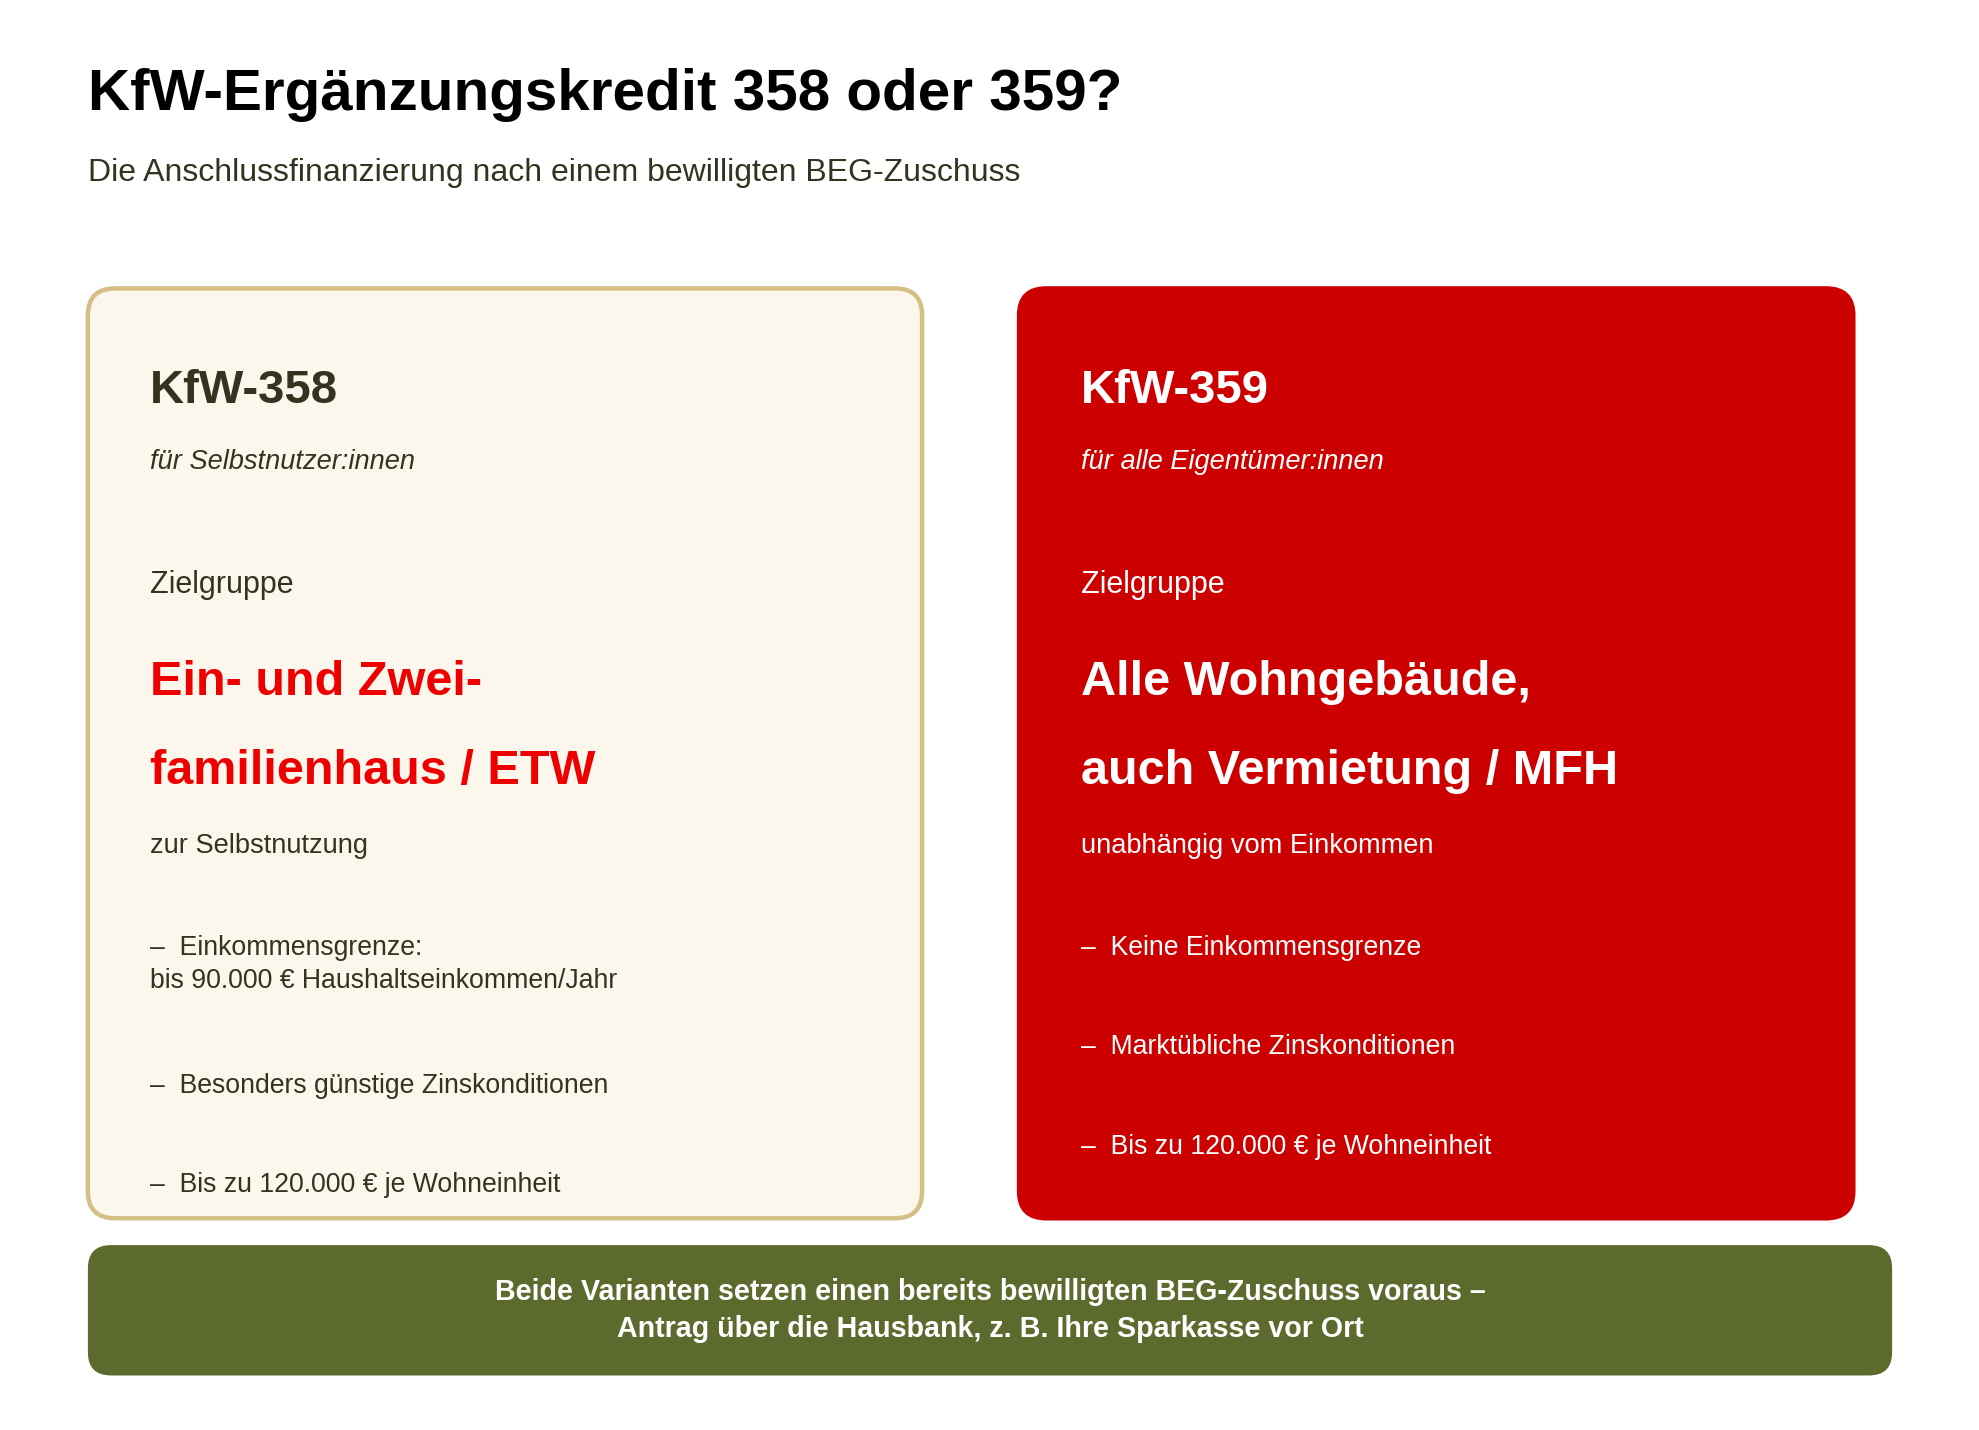
Es gibt zwei Varianten, die sich vor allem in der Zielgruppe unterscheiden:
- KfW-358 richtet sich an Selbstnutzer:innen eines Einfamilienhauses oder einer Eigentumswohnung mit einem zu versteuernden Haushaltseinkommen von bis zu 90.000 € im Jahr. Dafür profitieren Sie von besonders günstigen Zinskonditionen.
- KfW-359 steht allen Eigentümer:innen offen, unabhängig vom Einkommen – also auch Vermieter:innen und Eigentümer:innen von Mehrfamilienhäusern. Die Zinsen orientieren sich hier stärker am Marktniveau.
In beiden Fällen sind bis zu 120.000 € Kredit je Wohneinheit möglich. Wichtig für die Planung: Die genauen Zinssätze legt die KfW tagesaktuell fest und passt sie regelmäßig an den Kapitalmarkt an – eine pauschale Zahl wäre hier schnell veraltet. Verlässlich ist nur der Wert, der bei Kreditzusage tatsächlich gilt.
Beantragung nach dem Hausbankprinzip
Anders als der BEG-Zuschuss, den Sie direkt beim BAFA oder über das KfW-Zuschussportal beantragen, läuft der Ergänzungskredit über das sogenannte Hausbankprinzip: Sie stellen den Antrag nicht direkt bei der KfW, sondern über Ihre eigene Bank – für die meisten unserer Kund:innen also über die Sparkasse vor Ort. Die Sparkasse prüft Ihre Bonität, reicht den Antrag an die KfW weiter und zahlt den Kredit nach Bewilligung aus. Die Frist dafür sollten Sie im Blick behalten: Der Ergänzungskredit muss innerhalb von 12 Monaten nach der Zuschuss-Bewilligung beantragt werden.
Praktisch heißt das: Sobald Ihr Förderbescheid vorliegt, lohnt sich zeitnah ein Termin bei Ihrer Sparkasse, um die Anschlussfinanzierung zu klären – idealerweise, bevor die ersten Handwerkerrechnungen fällig werden.
Der Sparkassen-Modernisierungskredit: flexibel für kleinere Vorhaben
Nicht jede Maßnahme erfordert gleich einen BEG-Zuschuss als Vorbedingung. Für kleinere und mittlere Modernisierungsvorhaben – neue Heizung, Fenstertausch, Dämmung, aber auch Bad oder barrierefreier Umbau – bieten Sparkassen einen zweckgebundenen Modernisierungskredit an. Je nach Kreditsumme läuft dieser entweder als unbesicherter Ratenkredit ohne Grundbucheintrag (typischerweise für Vorhaben im Bereich von rund 5.000 bis 50.000 €) oder, bei größeren Summen, besichert über eine Grundschuld.
Der Modernisierungskredit lässt sich ausdrücklich mit staatlicher Förderung kombinieren – er eignet sich also sowohl als eigenständige Finanzierung kleinerer Maßnahmen als auch als Ergänzung, wenn der KfW-Ergänzungskredit aus formalen Gründen nicht infrage kommt oder zusätzlicher Spielraum benötigt wird. Die genauen Konditionen (Zinssatz, maximale Laufzeit, Beleihungsgrenzen) legt jede Sparkasse individuell fest – hier lohnt sich ein direktes Gespräch mit Ihrer Sparkasse vor Ort.
Alternative Wärme-Contracting: Sanieren ohne eigene Investition
Wer weder Eigenkapital einsetzen noch einen zusätzlichen Kredit aufnehmen möchte, findet im Wärme-Contracting (auch Energiespar-Contracting genannt) eine dritte Option – vor allem für den Heizungstausch. Dabei übernimmt ein Contractor, etwa ein Energieversorger, Heizungshersteller oder Installationsbetrieb, Planung, Finanzierung, Installation und oft auch den laufenden Betrieb der neuen Heizungsanlage. Sie als Eigentümer:in zahlen im Gegenzug über eine vertraglich vereinbarte Laufzeit von in der Regel 10 bis 15 Jahren eine monatliche Grundgebühr plus verbrauchsabhängige Kosten.
Die Vorteile liegen auf der Hand: keine eigene Investition, Wartung und Reparatur sind meist inklusive, und Sie erhalten Zugang zu moderner Technik, ohne diese kaufen zu müssen. Dem stehen aber reale Nachteile gegenüber: Über die gesamte Laufzeit gerechnet liegen die Gesamtkosten häufig höher als bei einer eigenfinanzierten Anlage, da die Marge des Contractors eingepreist ist. Zudem geben Sie einen Teil der Kontrolle über die Heizungseinstellungen ab, was sich im Zweifel in unnötig hohen Energiekosten niederschlagen kann. Auch Fragen rund um Eigentum und Vertragsübergang beim Hausverkauf sollten Sie vorab klären.
Ein praktischer Tipp aus der Fachberatung: Sichern Sie sich vertraglich das Recht, die Heizung weiterhin wie eine eigene steuern zu können – in der Praxis manchmal als „Hanauer Modell“ bezeichnet. So behalten Sie trotz Contracting die Kontrolle über Ihren Energieverbrauch.
Häufige Fragen zur Finanzierung nach der Förderung
Kann ich den KfW-Ergänzungskredit auch ohne vorherigen BEG-Zuschuss bekommen? Nein. Der Ergänzungskredit ist ausdrücklich als Anschlussfinanzierung konzipiert und setzt eine bereits vorliegende KfW-Zuschusszusage oder einen BAFA-Zuwendungsbescheid für dieselbe Maßnahme voraus. Ohne bewilligten Zuschuss kommt stattdessen ein regulärer Modernisierungskredit infrage.
Wo genau beantrage ich den KfW-Ergänzungskredit? Nicht direkt bei der KfW, sondern nach dem Hausbankprinzip über Ihre eigene Bank – für die meisten unserer Kund:innen also über die Sparkasse vor Ort. Die Frist dafür beträgt 12 Monate ab Bewilligung des Zuschusses.
Lohnt sich Contracting auch, wenn ich die Heizung eigentlich selbst bezahlen könnte? Das kommt auf Ihre Prioritäten an. Wer Wert auf ein planbares monatliches Budget, inklusive Wartung und ohne eigenen Kapitaleinsatz legt, kann von Contracting profitieren. Wer dagegen die niedrigsten Gesamtkosten über die Laufzeit anstrebt, fährt mit einer eigenfinanzierten Anlage – ob aus Eigenkapital oder über einen Kredit – in der Regel günstiger.
Kann ich den Sparkassen-Modernisierungskredit mit einer staatlichen Förderung kombinieren? Ja, das ist ausdrücklich vorgesehen. Er eignet sich damit auch, um den nach Abzug von BEG-Zuschuss und eventuellem KfW-Ergänzungskredit verbleibenden Rest zu finanzieren.
Was passiert mit dem Contracting-Vertrag, wenn ich mein Haus während der Laufzeit verkaufe? Das regelt der jeweilige Vertrag unterschiedlich – üblich sind eine Übertragung auf die neuen Eigentümer:innen oder eine vorzeitige Ablösung. Klären Sie diesen Punkt unbedingt vor Vertragsabschluss, da er sich sonst beim Verkauf als unerwartete Hürde erweisen kann.
Unser Fazit
Ob KfW-Ergänzungskredit, Sparkassen-Modernisierungskredit oder Wärme-Contracting: Für die Finanzierungslücke nach dem Förderbescheid gibt es keine Einheitslösung, sondern mehrere solide Wege, die sich je nach Objekt, Eigenkapital und persönlicher Situation unterschiedlich gut eignen. Was sich in unserer Beratungspraxis immer wieder zeigt: Wer sich schon vor dem Förderantrag Gedanken über die Anschlussfinanzierung macht, vermeidet Verzögerungen und unnötigen Stress in der Bauphase.
Genau hier schließt sich der Kreis zwischen unserer Förder- und Energieberatung und dem Finanzierungs-Know-how Ihrer Sparkasse: Wir identifizieren die passenden Zuschüsse und Kredite für Ihr Sanierungsvorhaben, Ihre Sparkasse vor Ort begleitet Sie anschließend bei der konkreten Anschlussfinanzierung. Vereinbaren Sie gerne ein kostenloses Erstgespräch mit einer unserer Energieeffizienz-Expert:innen – wir sagen Ihnen, welche Förderung für Ihr Vorhaben infrage kommt, und verweisen Sie für die Finanzierung an die richtigen Ansprechpartner:innen.