Die meisten Ratgeber zur energetischen Sanierung richten sich an Eigentümer:innen von Einfamilien- oder Mehrfamilienhäusern. Doch auch Unternehmen, Vereine und öffentliche Einrichtungen besitzen Gebäude, die energetisch modernisiert werden müssen – vom Bürogebäude über die Lagerhalle bis zum Vereinsheim. Für diese so genannten Nichtwohngebäude gilt ein eigener Förderzweig der BEG, der sich in einigen wichtigen Punkten von der Förderung für Wohngebäude unterscheidet. Wer das nicht weiß, plant leicht mit falschen Annahmen.
Wie eine Energieberatung für Nichtwohngebäude konkret abläuft, haben wir bereits in einem eigenen Beitrag beschrieben. Hier gehen wir einen Schritt tiefer in die Fördersystematik selbst: Welche Effizienzgebäude-Stufen gibt es, wie unterscheiden sie sich von den Effizienzhaus-Stufen bei Wohngebäuden, und warum lohnt sich hier ein individueller Sanierungsfahrplan finanziell anders als bei einem Einfamilien- oder Mehrfamilienhaus?
Kurz erklärt: Für Nichtwohngebäude gilt die BEG NWG – ein eigener Förderzweig mit eigenen Effizienzgebäude-Stufen (EG 40, EG 55, EG 70), eigenen Förderprogrammen und teilweise anderen Konditionen als bei Wohngebäuden. Einzelmaßnahmen fördert das BAFA mit einem Zuschuss, die Komplettsanierung zum Effizienzgebäude läuft dagegen über einen KfW-Kredit mit Tilgungszuschuss. Einen iSFP-Bonus, wie ihn Wohngebäude kennen, gibt es bei Nichtwohngebäuden nicht.
Was zählt als Nichtwohngebäude – und wer ist die Zielgruppe?
Als Nichtwohngebäude gilt jedes Gebäude, das überwiegend nicht dem Wohnen dient: Büro- und Verwaltungsgebäude, Verkaufs- und Lagerflächen, Produktionshallen, Schulen, Vereinsheime oder Gemeindezentren zum Beispiel. Förderberechtigt sind entsprechend nicht nur Unternehmen, sondern auch Kommunen, öffentliche Einrichtungen, Verbände und Vereine – die BEG NWG richtet sich damit an ein deutlich breiteres Spektrum an Antragstellenden als die Förderprogramme für Wohngebäude.
Für Ihr Unternehmen bedeutet das zunächst: Die Grundlogik der BEG-Förderung – Zuschuss für Einzelmaßnahmen, Kredit mit Tilgungszuschuss für die umfassende Sanierung – gilt auch hier. Die Details unterscheiden sich aber spürbar von dem, was Sie vielleicht aus der privaten Wohngebäudeförderung kennen.
Effizienzgebäude-Stufen statt Effizienzhaus-Stufen
Das Prinzip hinter der Kennzahl haben wir in unserem Grundlagenartikel zu den Effizienzhaus-Stufen ausführlich erklärt: Je niedriger die Zahl, desto weniger Energie darf das Gebäude im Vergleich zu einem gesetzlich definierten Referenzgebäude verbrauchen. Bei Nichtwohngebäuden heißt das Pendant Effizienzgebäude statt Effizienzhaus – die Logik ist dieselbe, die Details unterscheiden sich:
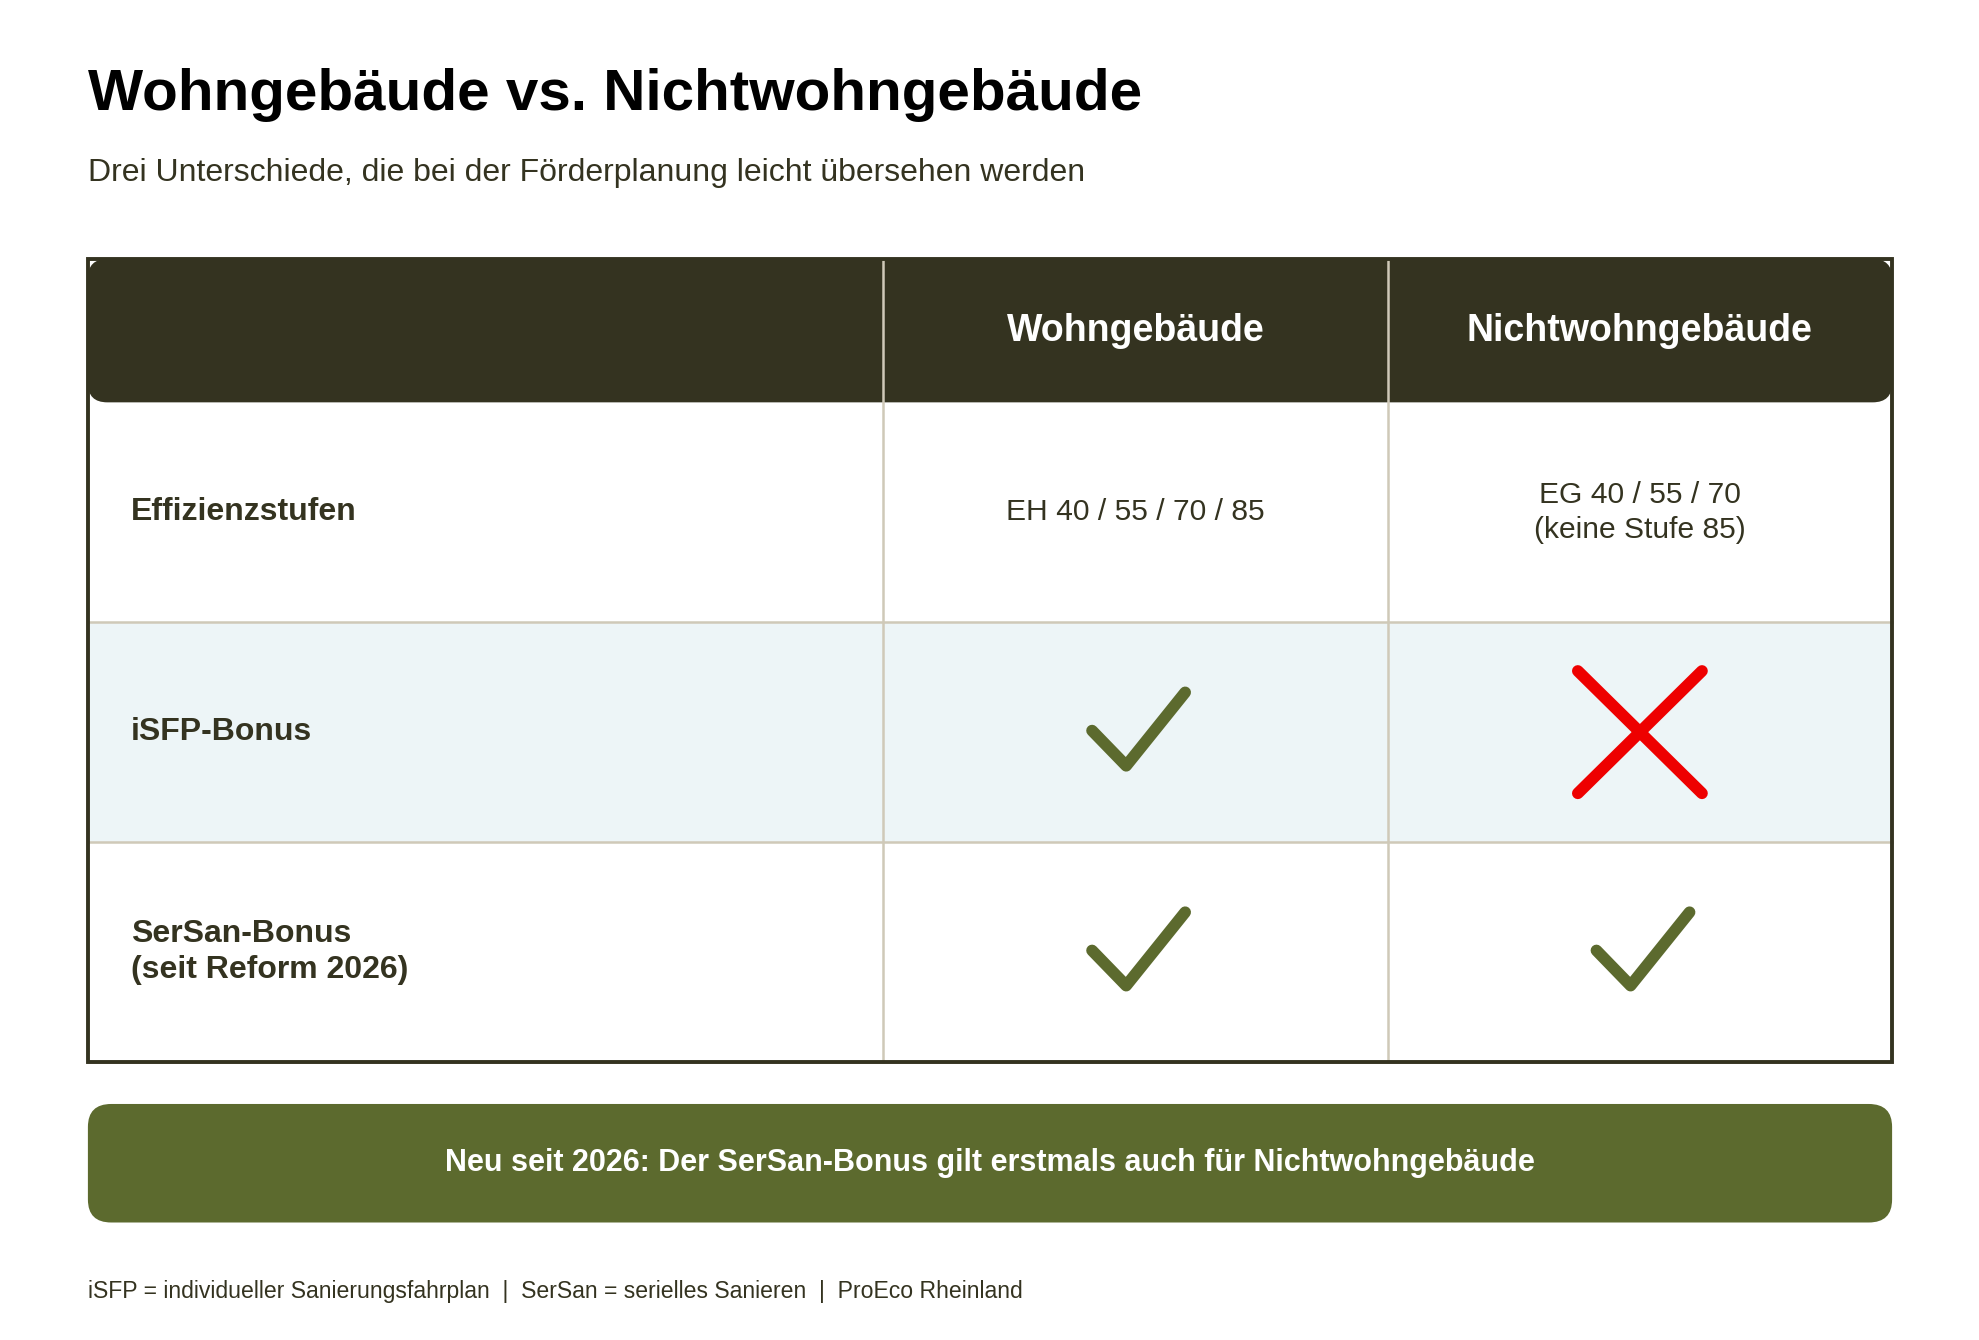
- Es gibt die Stufen EG 40, EG 55 und EG 70 sowie EG Denkmal für denkmalgeschützte Gebäude – die bei Wohngebäuden zusätzlich verfügbare Stufe EH 85 entfällt bei Nichtwohngebäuden.
- Berechnungsgrundlage ist die Norm DIN V 18599, die – anders als bei Wohngebäuden – auch unterschiedliche Nutzungszonen innerhalb eines Gebäudes berücksichtigt: Eine Lagerhalle mit angeschlossenem Bürotrakt wird beispielsweise abschnittsweise unterschiedlich bewertet, je nachdem, wie die einzelnen Flächen genutzt werden.
Für die energetische Einordnung Ihres Gebäudes braucht es deshalb regelmäßig eine Energieeffizienz-Expertin oder einen -Experten mit Erfahrung im Nichtwohngebäudebereich – die Nachweisführung ist komplexer als bei einem Einfamilienhaus.
Zwei Förderwege: Zuschuss für Einzelmaßnahmen, Kredit für die Komplettsanierung
Wie bei Wohngebäuden unterscheidet die BEG NWG zwischen zwei grundsätzlichen Wegen:
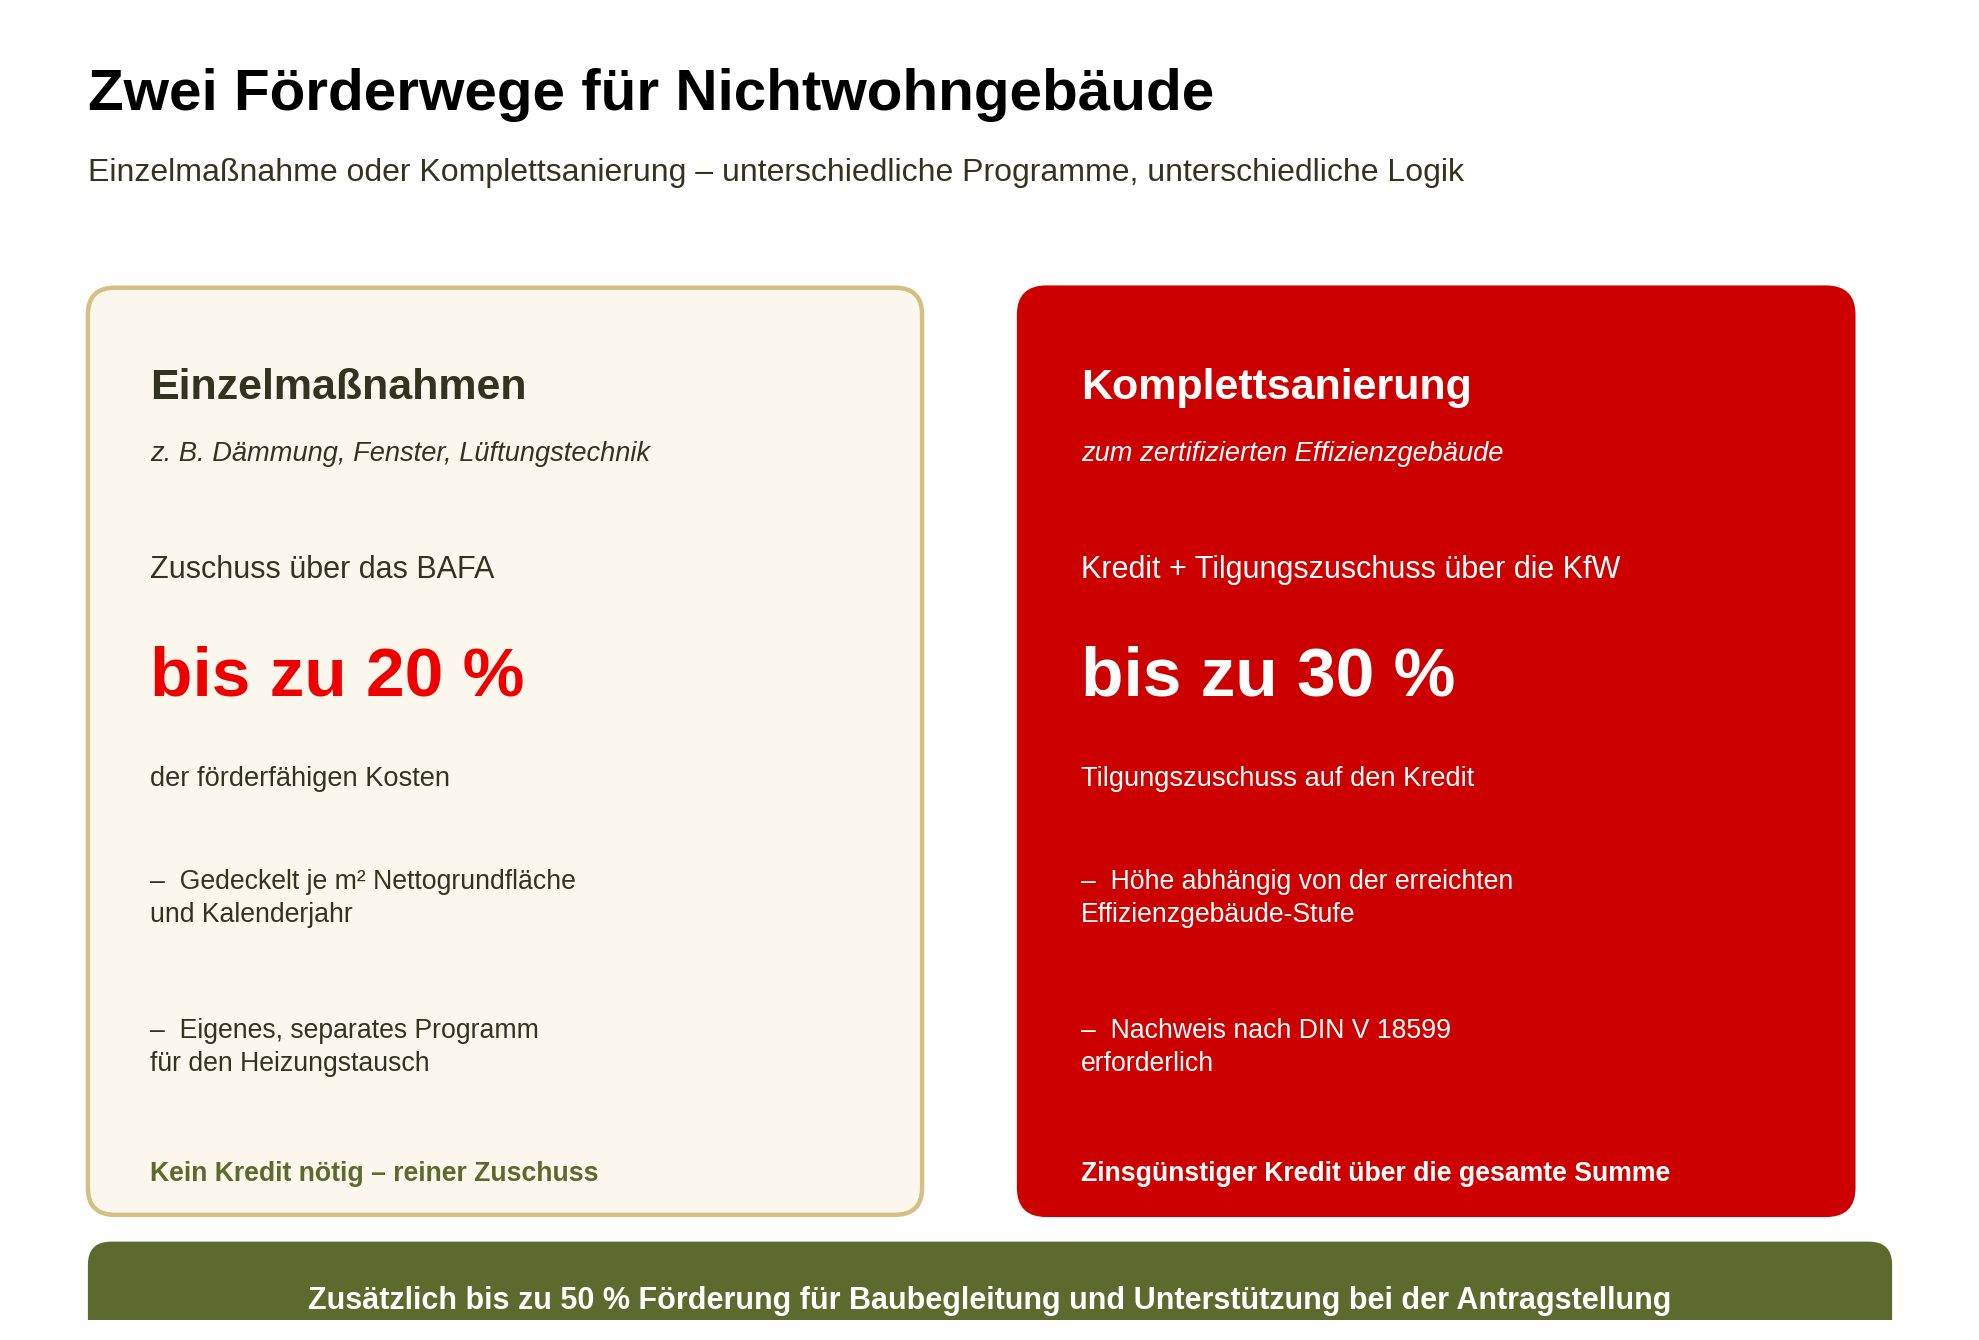
Einzelmaßnahmen an der Gebäudehülle oder der Anlagentechnik – etwa Dämmung, Fenster oder Lüftungstechnik – fördert das BAFA mit einem Zuschuss von bis zu 20 % der förderfähigen Kosten. Die förderfähigen Ausgaben sind dabei auf einen Betrag je Quadratmeter Nettogrundfläche und Kalenderjahr gedeckelt statt, wie bei Wohngebäuden, auf einen Pauschalbetrag je Gebäude oder Wohneinheit. Für den Heizungstausch gilt ein eigenes, separates Förderprogramm mit einem deutlich niedrigeren Fördersatz als bei Wohngebäuden – dort sind ja unter bestimmten Voraussetzungen bis zu 80 % möglich.
Die Komplettsanierung zu einem zertifizierten Effizienzgebäude läuft dagegen über einen zinsgünstigen KfW-Kredit mit einem Tilgungszuschuss von bis zu 30 %, der je nach erreichter Effizienzgebäude-Stufe erlassen wird – ähnlich wie bei der entsprechenden Komplettsanierung eines Wohngebäudes, nur eben mit eigenen Sätzen für Nichtwohngebäude.
Gut zu wissen: Auch die Planungsleistungen selbst werden bezuschusst. Für die energetische Baubegleitung und die Unterstützung bei der Förderantragstellung sind bis zu 50 % der Kosten förderfähig – ein Grund mehr, eine spezialisierte Energieberatung von Anfang an mit einzubeziehen. Weil sich Förderprogramme im Detail von Zeit zu Zeit anpassen, finden Sie darüber hinaus die jeweils aktuellsten Konditionen in unserem laufend aktualisierten Artikel zur BEG-Förderreform 2026.
Ein Unterschied, der oft überrascht: kein iSFP-Bonus
Bei Wohngebäuden lohnt sich ein individueller Sanierungsfahrplan (iSFP) auch finanziell – er bringt einen zusätzlichen Förderbonus, wie wir in unserem Artikel zur Sanierung von Mehrfamilienhäusern beschrieben haben. Bei Nichtwohngebäuden gibt es diesen iSFP-Bonus nicht. Wer die Sanierung seines Unternehmensgebäudes plant, sollte diesen Unterschied kennen, bevor er mit falschen Erwartungen an die Wirtschaftlichkeitsrechnung geht: Ein Sanierungsfahrplan kann trotzdem sinnvoll sein, um Maßnahmen sauber zu staffeln – einen direkten Förderaufschlag gibt es dafür bei Nichtwohngebäuden aber nicht.
Neu seit der BEG-Reform 2026: der SerSan-Bonus auch für Unternehmen
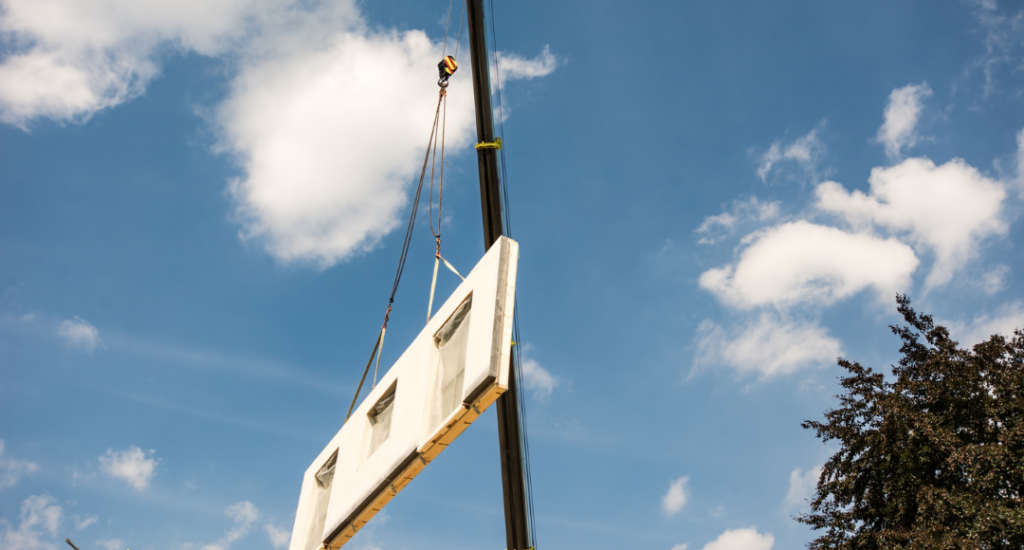
Eine Neuerung der Reform vom Sommer 2026 betrifft auch Nichtwohngebäude direkt: Wie wir in unserem Artikel zum seriellen Sanieren beschrieben haben, erhalten seither erstmals auch Nichtwohngebäude einen eigenen Bonus für serielle Sanierungsverfahren – vorgefertigte Fassaden- und Dachelemente sind damit nicht mehr nur für Wohngebäude interessant, sondern auch für Bürogebäude, Hallen oder andere gewerblich genutzte Immobilien mit einheitlicher Gebäudehülle.
Häufige Fragen zur Sanierung von Nichtwohngebäuden
Was gilt als Nichtwohngebäude? Jedes Gebäude, das überwiegend nicht dem Wohnen dient – etwa Büro-, Verwaltungs-, Verkaufs- oder Produktionsgebäude, Schulen oder Vereinsheime.
Gelten für Nichtwohngebäude dieselben Effizienzhaus-Stufen wie für Wohngebäude? Nein, das Pendant heißt Effizienzgebäude (EG 40, EG 55, EG 70, EG Denkmal) und wird nach der Norm DIN V 18599 berechnet – die Stufe EH 85 gibt es bei Nichtwohngebäuden nicht.
Bekomme ich als Unternehmen einen iSFP-Bonus wie bei Wohngebäuden? Nein, einen iSFP-Bonus gibt es für Nichtwohngebäude nicht – ein individueller Sanierungsfahrplan kann trotzdem sinnvoll zur Planung sein, bringt aber keinen direkten Förderaufschlag.
Profitieren auch Nichtwohngebäude vom SerSan-Bonus für serielles Sanieren? Ja, seit der BEG-Reform 2026 erstmals auch Nichtwohngebäude – zuvor war dieser Bonus Wohngebäuden vorbehalten.
Unser Fazit
Die energetische Sanierung eines Nichtwohngebäudes folgt demselben Grundprinzip wie bei einem Wohngebäude, unterscheidet sich aber in wichtigen Details: eigene Effizienzgebäude-Stufen, eine komplexere Berechnungsgrundlage, kein iSFP-Bonus, dafür seit diesem Jahr ein eigener SerSan-Bonus. Wer als Unternehmen, Verein oder öffentliche Einrichtung eine Sanierung plant, profitiert von einer frühzeitigen, auf Nichtwohngebäude spezialisierten Beratung – gerade weil die Nachweisführung hier anspruchsvoller ist als bei einem Einfamilienhaus. Wie eine solche Beratung bei uns konkret in fünf Schritten abläuft, lesen Sie in unserem Beitrag zur Energieberatung für Nichtwohngebäude. Vereinbaren Sie gerne direkt ein kostenloses Erstgespräch mit unserer Firmenkunden-Gebäudeenergieberatung.