Als Vermieter:in eines Mehrfamilienhauses stehen Sie bei der energetischen Sanierung vor anderen Fragen als Eigentümer:innen eines selbstgenutzten Einfamilienhauses: Wie viel Förderung gibt es pro Wohneinheit? Wie viel der Kosten dürfen Sie auf die Miete umlegen? Und profitieren Sie steuerlich genauso wie Selbstnutzer:innen? Die Antworten unterscheiden sich in einigen wichtigen Punkten – wir ordnen sie für Sie ein.
Kurz erklärt: Bei Mehrfamilienhäusern staffelt sich die BEG-Förderung nach Anzahl der Wohneinheiten, der iSFP-Bonus ist an ein entsprechend höheres Mindestinvestitionsvolumen gekoppelt, und nicht geförderte Kosten dürfen Vermieter:innen über die Modernisierungsumlage (§ 559 BGB) anteilig auf die Miete umlegen – allerdings nur nach Abzug der erhaltenen Förderung und begrenzt durch eine gesetzliche Kappungsgrenze.
Gestaffelte Förderhöchstbeträge statt Pauschale
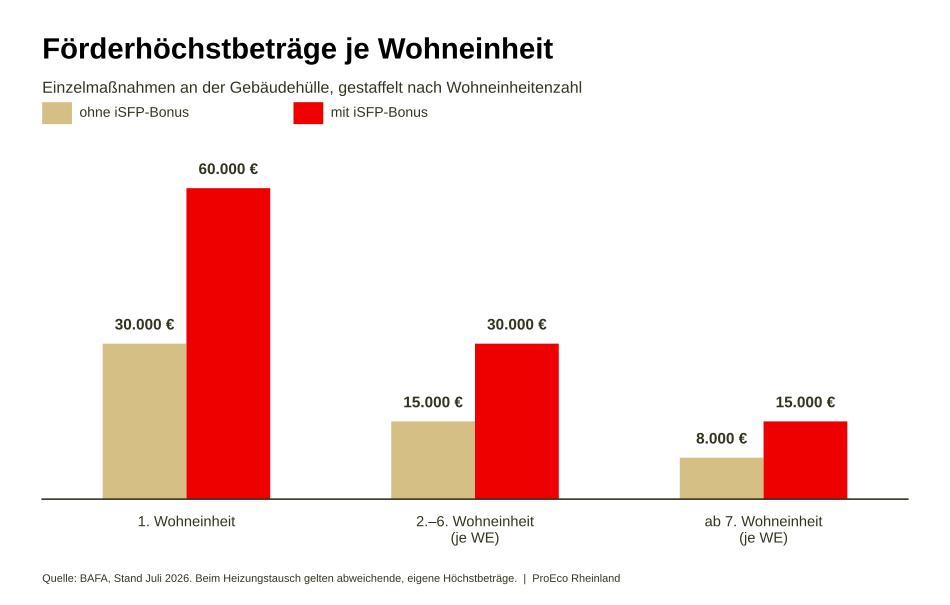
Bei einem Einfamilienhaus ist die Rechnung einfach: ein Gebäude, ein Höchstbetrag. Bei einem Mehrfamilienhaus gilt dagegen eine gestaffelte Höchstgrenze für die förderfähigen Kosten – sie sinkt mit jeder weiteren Wohneinheit. Für Einzelmaßnahmen an der Gebäudehülle (Dämmung, Fenster, Lüftung) gilt laut BAFA:
| Wohneinheit | Förderfähige Kosten (ohne iSFP) | Mit iSFP-Bonus |
|---|---|---|
| 1. Wohneinheit | 30.000 € | 60.000 € |
| 2.–6. Wohneinheit (je WE) | 15.000 € | 30.000 € |
| ab 7. Wohneinheit (je WE) | 8.000 € | 15.000 € |
Ein Beispiel aus der BAFA-Praxis: Bei einem Gebäude mit 3 Wohneinheiten liegt die förderfähige Höchstgrenze bei 30.000 € + 15.000 € + 15.000 € = 60.000 €. Für den Heizungstausch gilt eine ähnliche Staffelung, allerdings mit eigenen Beträgen, die sich durch die BEG-Reform 2026 zusätzlich verändert haben – die aktuellen Zahlen dazu finden Sie in unserem Artikel zur BEG-Förderreform 2026.
Wichtig für die Planung: Die Höchstbeträge gelten pro Kalenderjahr und Antrag. Wer die Sanierung in mehreren Bauabschnitten über verschiedene Jahre plant, sollte die Reihenfolge der Maßnahmen bewusst mit den Höchstgrenzen abstimmen – hier lohnt sich eine frühzeitige Energieberatung.
Der iSFP-Bonus: eine Hürde, die bei Einzelmaßnahmen leicht übersehen wird
Der iSFP-Bonus (5 % zusätzliche Förderung bei Vorliegen eines individuellen Sanierungsfahrplans) ist bei Einfamilienhäusern unkompliziert: Er greift ab 30.000 € förderfähigen Kosten. Bei Mehrfamilienhäusern erhöht sich dieses Mindestinvestitionsvolumen jedoch auf dieselbe Höhe wie die reguläre Höchstgrenze der jeweiligen Wohneinheitenzahl – bei unserem 3-Wohneinheiten-Beispiel also auf 60.000 €.
Das hat eine praktische Konsequenz, die in der Beratung häufig für Überraschung sorgt: Wer als Vermieter:in zunächst nur eine einzelne, kleinere Maßnahme umsetzt – zum Beispiel neue Fenster für einen Teil des Hauses –, erreicht dieses Mindestinvestitionsvolumen oft nicht und geht beim iSFP-Bonus für diesen Schritt leer aus. Der Bonus lohnt sich bei Mehrfamilienhäusern also vor allem dann, wenn mehrere Maßnahmen gebündelt oder in ausreichend großem Umfang beauftragt werden.
Was passiert mit nicht geförderten Kosten? Die Modernisierungsumlage
Anders als Selbstnutzer:innen können Vermieter:innen einen Teil der nicht durch Förderung gedeckten Modernisierungskosten über die Miete refinanzieren. Grundlage ist § 559 BGB:
- 8 % der umlagefähigen Kosten dürfen jährlich auf die Jahresmiete umgelegt werden.
- Für den Heizungstausch gilt nach § 559e BGB ein erhöhter Satz von 10 % pro Jahr.
- Die Mieterhöhung ist gedeckelt: maximal 3,00 €/m² im Monat über 6 Jahre (bei einer Ausgangsmiete ab 7,00 €/m²), bzw. 2,00 €/m² bei niedrigeren Ausgangsmieten. Für den Heizungstausch gilt zusätzlich eine eigene Kappung von 0,50 €/m².
Entscheidend für Ihre Kalkulation: Nach § 559a BGB müssen Sie erhaltene Fördermittel vollständig von den umlagefähigen Kosten abziehen, bevor Sie die Umlage berechnen – ein Zuschuss reduziert also unmittelbar die Basis für die Mieterhöhung. Zusätzlich ist ein fiktiver Instandhaltungsanteil abzuziehen, da eine Modernisierung häufig auch ohnehin fällige Instandhaltung mit erledigt. Diese Berechnung ist im Detail komplex genug, dass sie in der Praxis meist gemeinsam mit einer Hausverwaltung oder einer steuerlich/rechtlich beratenden Stelle vorgenommen wird.

Steuerlich: Werbungskosten statt Steuerbonus
Ein Punkt, der Vermieter:innen häufig überrascht: Der bekannte steuerliche Sanierungsbonus nach § 35c EStG – 20 % der Kosten, verteilt über drei Jahre – gilt ausschließlich für selbstgenutztes Wohneigentum. Vermietete Immobilien sind davon ausgeschlossen.
Stattdessen setzen Sie die Sanierungskosten als Vermieter:in regulär steuerlich an:
- Erhaltungsaufwand (z. B. Reparatur, Austausch gleichwertiger Bauteile) können Sie im Jahr der Zahlung als Werbungskosten sofort absetzen.
- Herstellungsaufwand (wesentliche Verbesserung über den ursprünglichen Zustand hinaus) wird über die Absetzung für Abnutzung (AfA) auf die Restnutzungsdauer des Gebäudes verteilt.
- Erhaltene BEG-Zuschüsse mindern dabei die steuerlich ansetzbaren Kosten – eine Doppelförderung über Zuschuss und vollen Werbungskostenabzug ist ausgeschlossen.
Ob eine Maßnahme steuerlich als Erhaltungs- oder Herstellungsaufwand gilt, ist im Einzelfall zu klären – eine steuerliche Beratung ist hier ausdrücklich empfehlenswert.
Alleineigentum oder WEG: ein wichtiger Unterschied
Dieser Artikel behandelt den klassischen Fall eines Mehrfamilienhauses in Alleineigentum. Gehört das Gebäude dagegen einer Wohnungseigentümergemeinschaft (WEG), gelten zusätzliche Regeln – etwa zur Beschlussfassung über Maßnahmen am Gemeinschaftseigentum und zur Antragstellung durch die Hausverwaltung. Diesen Fall haben wir bereits in unserem Leitfaden zum individuellen Sanierungsfahrplan eingeordnet.
Häufige Fragen zur Sanierung von Mehrfamilienhäusern
Bekomme ich als Vermieter:in weniger Förderung als ein:e Selbstnutzer:in? Der Fördersatz selbst ist gleich, die förderfähigen Höchstkosten sind bei mehreren Wohneinheiten jedoch gestaffelt und pro Wohneinheit niedriger als bei einem Einfamilienhaus.
Darf ich die komplette Modernisierung auf die Miete umlegen? Nein. Es gelten die 8-%-Regel (bzw. 10 % beim Heizungstausch) sowie feste Kappungsgrenzen pro Quadratmeter – zudem müssen erhaltene Fördermittel vorher abgezogen werden.
Erhalte ich als Vermieter:in den steuerlichen Sanierungsbonus nach § 35c EStG? Nein, dieser gilt nur für selbstgenutztes Wohneigentum. Vermietete Objekte werden über Werbungskosten bzw. AfA steuerlich berücksichtigt.
Lohnt sich ein individueller Sanierungsfahrplan bei einem Mehrfamilienhaus? Ja, aber der iSFP-Bonus setzt ein höheres Mindestinvestitionsvolumen voraus als bei Einfamilienhäusern – er lohnt sich vor allem bei gebündelten oder umfangreicheren Maßnahmen.
Unser Fazit
Die energetische Sanierung eines Mehrfamilienhauses folgt denselben Grundprinzipien wie bei einem Einfamilienhaus, unterscheidet sich aber in wichtigen Details: gestaffelte Höchstbeträge, ein an das Investitionsvolumen gekoppelter iSFP-Bonus, die Modernisierungsumlage und eine andere steuerliche Behandlung. Wer diese Punkte von Anfang an mitdenkt, plant nicht nur die Maßnahmen selbst, sondern auch deren Finanzierung deutlich zielgerichteter. Wir unterstützen Sie gerne dabei, die für Ihr Gebäude wirtschaftlich sinnvolle Reihenfolge zu finden – vereinbaren Sie ein kostenloses Erstgespräch mit einer unserer Energieeffizienz-Expert:innen.